Eugenio Symon y alcance de MK4: “Podemos haber dejado algo fuera. Estamos abiertos a revisarlo con el tiempo”
17 de September de 2026 por ChileDay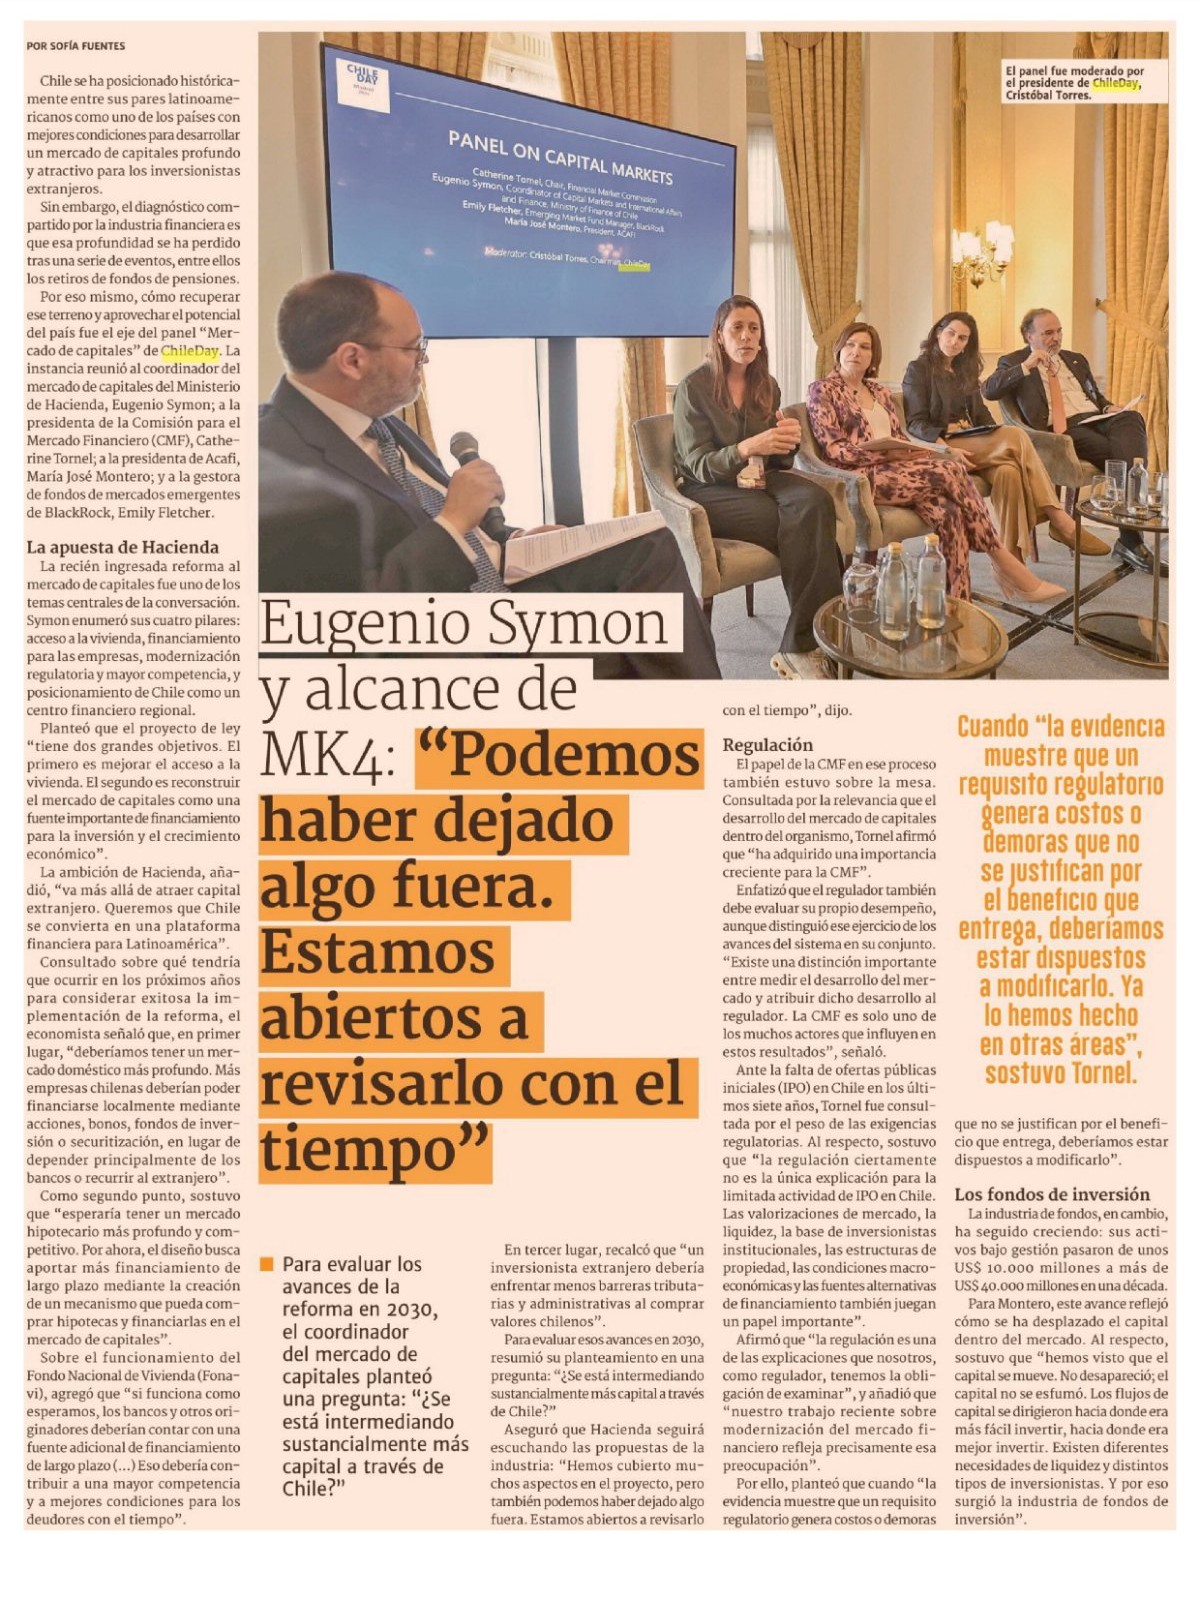
DIARIO FINANCIERO – CHILE – ECONOMIA – 9/17/2026 12:00:00 AM
Chile se ha posicionado históricamente entre sus pares latinoamericanos como uno de los países con mejores condiciones para desarrollar un mercado de capitales profundo y atractivo para los inversionistas extranjeros.
Sin embargo, el diagnóstico compartido por la industria financiera es que esa profundidad se ha perdido tras una serie de eventos, entre ellos los retiros de fondos de pensiones.
Por eso mismo, cómo recuperar ese terreno y aprovechar el potencial del país fue el eje del panel “Mercado de capitales” de Chile Day. La instancia reunió al coordinador del mercado de capitales del Ministerio de Hacienda, Eugenio Symon; a la presidenta de la Comisión para el Mercado Financiero (CMF), Catherine Tornel; a la presidenta de Acafi, María José Montero; y a la gestora de fondos de mercados emergentes de Black Rock, Emily Fletcher.
La apuesta de Hacienda
La recién ingresada reforma al mercado de capitales fue uno de los temas centrales de la conversación. Symon enumeró sus cuatro pilares: acceso a la vivienda, financiamiento para las empresas, modernización regulatoria y mayor competencia, y posicionamiento de Chile como un centro financiero regional.
Planteó que el proyecto de ley “tiene dos grandes objetivos. El primero es mejorar el acceso a la vivienda. El segundo es reconstruir el mercado de capitales como una fuente importante de financiamiento para la inversión y el crecimiento económico”.
La ambición de Hacienda, añadió, “va más allá de atraer capital extranjero. Queremos que Chile se convierta en una plataforma financiera para Latinoamérica”.
Consultado sobre qué tendría que ocurrir en los próximos años para considerar exitosa la implementación de la reforma, el economista señaló que, en primer lugar, “deberíamos tener un mercado doméstico más profundo. Más empresas chilenas deberían poder financiarse localmente mediante acciones, bonos, fondos de inversión o securitización, en lugar de depender principalmente de los bancos o recurrir al extranjero”.
Como segundo punto, sostuvo que “esperaría tener un mercado hipotecario más profundo y competitivo. Por ahora, el diseño busca aportar más financiamiento de largo plazo mediante la creación de un mecanismo que pueda comprar hipotecas y financiarlas en el mercado de capitales”.
Sobre el funcionamiento del Fondo Nacional de Vivienda (Fonavi), agregó que “si funciona como esperamos, los bancos y otros originadores deberían contar con una fuente adicional de financiamiento de largo plazo (…) Eso debería contribuir a una mayor competencia y a mejores condiciones para los deudores con el tiempo”.
En tercer lugar, recalcó que “un inversionista extranjero debería enfrentar menos barreras tributarias y administrativas al comprar valores chilenos”.
Para evaluar esos avances en 2030, resumió su planteamiento en una pregunta: “¿Se está intermediando sustancialmente más capital a través de Chile?”
Aseguró que Hacienda seguirá escuchando las propuestas de la industria: “Hemos cubierto muchos aspectos en el proyecto, pero también podemos haber dejado algo fuera. Estamos abiertos a revisarlo con el tiempo”, dijo.
Regulación
El papel de la CMF en ese proceso también estuvo sobre la mesa. Consultada por la relevancia que el desarrollo del mercado de capitales dentro del organismo, Tornel afirmó que “ha adquirido una importancia creciente para la CMF”.
Enfatizó que el regulador también debe evaluar su propio desempeño, aunque distinguió ese ejercicio de los avances del sistema en su conjunto. “Existe una distinción importante entre medir el desarrollo del mercado y atribuir dicho desarrollo al regulador. La CMF es solo uno de los muchos actores que influyen en estos resultados”, señaló.
Ante la falta de ofertas públicas iniciales (IPO) en Chile en los últimos siete años, Tornel fue consultada por el peso de las exigencias regulatorias. Al respecto, sostuvo que “la regulación ciertamente no es la única explicación para la limitada actividad de IPO en Chile. Las valorizaciones de mercado, la liquidez, la base de inversionistas institucionales, las estructuras de propiedad, las condiciones macroeconómicas y las fuentes alternativas de financiamiento también juegan un papel importante”.
Afirmó que “la regulación es una de las explicaciones que nosotros, como regulador, tenemos la obligación de examinar”, y añadió que “nuestro trabajo reciente sobre modernización del mercado financiero refleja precisamente esa preocupación”.
Por ello, planteó que cuando “la evidencia muestre que un requisito regulatorio genera costos o demoras que no se justifican por el beneficio que entrega, deberíamos estar dispuestos a modificarlo”.
Los fondos de inversión
La industria de fondos, en cambio, ha seguido creciendo: sus activos bajo gestión pasaron de unos US$ 10.000 millones a más de US$ 40.000 millones en una década.
Para Montero, este avance reflejó cómo se ha desplazado el capital dentro del mercado. Al respecto, sostuvo que “hemos visto que el capital se mueve. No desapareció; el capital no se esfumó. Los flujos de capital se dirigieron hacia donde era más fácil invertir, hacia donde era mejor invertir. Existen diferentes necesidades de liquidez y distintos tipos de inversionistas. Y por eso surgió la industria de fondos de inversión”.
Autor: Sofía Fuentes